

Rico: só vantagem pra investir
RICO.COM.VC
- 3,9
- 94.88K avaliações
- 10.00M
- Downloads
- Free
- Preço
Capturas de tela
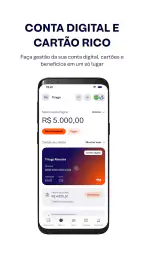
Rico: só vantagem pra investir Prós e contras
Prós
- Abertura de conta pelo celular, sem burocracia e com processo totalmente digital.
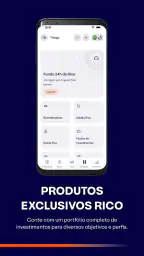
- Oferece investimentos variados para diferentes perfis e objetivos financeiros.
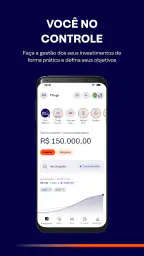
- Permite acompanhar carteira, rentabilidade e movimentações em um só lugar.
- Conteúdos educativos ajudam iniciantes a entender melhor o mercado financeiro.
- Possibilita investir em produtos de renda fixa com praticidade e segurança.
Contras
- Alguns investimentos podem ter taxas, carências ou regras pouco claras para iniciantes.
- A variedade de produtos pode dificultar a escolha de quem ainda não investe.
- Rentabilidade de investimentos de renda variável não é garantida e envolve riscos.
- O atendimento pode demorar em períodos de alta demanda ou instabilidade.
- Certos recursos e ofertas podem depender do perfil e da análise do investidor.
 Análise por All-app
Eu testei o Rico pensando em uma situação bem comum: uma pessoa da casa acompanha os investimentos, outra ajuda a organizar as contas e ambas precisam conversar antes de aplicar dinheiro. Nesse cenário, o aplicativo pode ser útil porque concentra a experiência de investimentos em renda fixa e outros produtos financeiros, mas também deixa claro que uma conta de investimento continua sendo pessoal. Ele não deve ser tratado como um painel familiar compartilhado, nem como substituto de uma conversa sobre objetivos, prazos e riscos.
O Rico: só vantagem pra investir é um aplicativo de finanças desenvolvido por RICO.COM.VC. Ele é gratuito para baixar e tem classificação livre, o que facilita a instalação em diferentes aparelhos. Isso não significa, porém, que qualquer pessoa da família deva operar uma conta de outra pessoa. Em finanças, a praticidade de dividir um celular ou mostrar uma tela precisa ser equilibrada com privacidade, responsabilidade e atenção redobrada antes de confirmar uma aplicação.
Como o Rico funciona no uso cotidiano da casa
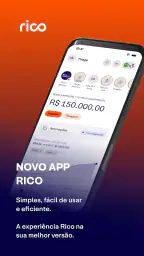
Minha impressão é que o app tenta tornar o acompanhamento de investimentos mais direto para quem prefere resolver tudo pelo celular. A proposta combina produtos de renda fixa com uma experiência voltada a quem quer investir sem depender exclusivamente de uma agência ou de planilhas espalhadas. Para alguém que está começando, isso pode reduzir a distância entre guardar dinheiro e realmente escolher onde ele ficará aplicado.
Em uma rotina doméstica, eu usaria o aplicativo de forma coordenada, mas não misturada. Por exemplo, uma pessoa pode abrir o app, verificar as alternativas e compartilhar as informações relevantes com o parceiro ou parceira. A decisão final deve considerar o dinheiro de quem investe, o prazo necessário e a possibilidade de resgate. O outro integrante pode ajudar a comparar opções, mas não precisa ter acesso permanente à conta para participar da conversa.
Esse detalhe é importante porque muitos aplicativos financeiros parecem adequados para uso conjunto simplesmente por estarem instalados em um aparelho usado por várias pessoas. O Rico não deve ser encarado assim. A conveniência de um dispositivo compartilhado não transforma automaticamente a conta em uma conta conjunta. Eu manteria o acesso individual e evitaria deixar a sessão aberta, principalmente em celulares que circulam pela casa.
Um cenário realista seria o seguinte: no começo do mês, depois de separar aluguel, contas e uma reserva para despesas inesperadas, o casal decide quanto pode deixar investido. Um deles consulta as opções disponíveis no Rico e observa as condições de cada produto. Em vez de aplicar imediatamente enquanto o outro apenas acompanha, os dois conversam sobre quando aquele dinheiro poderá ser necessário. Se houver uma viagem, uma matrícula ou uma manutenção importante prevista, o prazo do investimento passa a ser tão relevante quanto a rentabilidade apresentada.
O melhor uso doméstico do Rico é como ferramenta de decisão individual apoiada por conversa conjunta, não como carteira operada por várias pessoas. Essa diferença evita confusão sobre quem autorizou uma aplicação, qual era o objetivo do dinheiro e quando ele deveria estar disponível.
Mais artigos da nossa redação

Sua Capinha sob pressão: dá para corrigir erros sem recomeçar?

SHEIN no celular: como a moda barata transforma navegação em compra

ESPN no celular: acompanhe o jogo sem assistir a cada minuto

Google Play Services: o suporte invisível que mantém o Android funcionando

Truecaller Bloqueio de Chamadas: A Revolução no Controle Telefônico

Como Fortnite Elevou a Régua da Ação no Celular
O que eu observaria antes de criar uma rotina de uso
Na primeira utilização, eu não começaria escolhendo um produto. Começaria entendendo o fluxo inteiro: entrada na conta, consulta das alternativas, leitura das condições, confirmação e acompanhamento posterior. Essa sequência ajuda a perceber onde ficam as informações importantes e reduz a chance de clicar por impulso em algo que apenas parece atraente na tela.
Também vale separar três tipos de dinheiro antes de abrir o aplicativo: o que paga as despesas imediatas, o que serve como reserva e o que pode ficar aplicado por mais tempo. Essa separação é especialmente útil quando o celular é compartilhado, porque evita que uma conversa sobre investimento seja confundida com a disponibilidade real do orçamento da casa.
Eu recomendaria que cada adulto tivesse seu próprio acesso e que o aparelho usado para consultar a conta tivesse bloqueio de tela. Não estou tratando isso como uma função específica do Rico, mas como um cuidado básico para qualquer aplicativo financeiro. Se alguém precisar ajudar, é mais seguro olhar as informações junto do titular do que guardar senha, código ou dados de autenticação.
Outro ponto prático é não fazer uma aplicação durante uma conversa apressada. Em casa, é fácil alguém dizer “pode colocar nesse” enquanto prepara o jantar ou resolve outra tarefa. Eu prefiro abrir os detalhes com calma, conferir o prazo e o destino do dinheiro e só então confirmar. Esse pequeno ritual é mais valioso do que tentar transformar o investimento em uma tarefa automática.
Limites de acesso e organização entre adultos
Para uma família, a principal fronteira é a titularidade. O dinheiro pode ser planejado em conjunto, mas a conta e as decisões precisam continuar associadas à pessoa responsável por aquele patrimônio. Se o casal mantém recursos separados, cada um deve acompanhar o próprio saldo e os próprios investimentos. Se existe um orçamento comum, ainda assim é melhor registrar internamente quanto cada pessoa contribuiu e qual era a finalidade daquele valor.
O aplicativo ajuda na parte operacional, mas não resolve acordos domésticos. Ele não substitui uma planilha simples, uma conversa mensal ou um registro compartilhado dos objetivos. Eu anotaria fora do app o nome do objetivo, o valor reservado e a data aproximada em que o dinheiro poderá ser usado. Assim, a família não depende de abrir a aplicação para lembrar por que aquele dinheiro foi investido.
Essa organização também esclarece uma dúvida comum: vale a pena instalar o Rico no celular de todos? Na minha opinião, não necessariamente. Para quem apenas quer acompanhar o planejamento, uma conversa com o titular pode ser suficiente. Instalar em vários aparelhos aumenta as oportunidades de acesso indevido e pode criar a falsa sensação de que todos têm o mesmo nível de controle.
Em um aparelho compartilhado, eu seria ainda mais cuidadoso. Depois de consultar a conta, encerraria o uso e não deixaria capturas de tela com saldos na galeria. Também evitaria comentar valores em notificações visíveis para outras pessoas. O foco aqui não é complicar a rotina, mas reconhecer que informação financeira tem impacto real dentro de uma casa.
Há uma vantagem interessante em envolver mais de um adulto no planejamento sem compartilhar credenciais: a decisão fica menos impulsiva. Uma pessoa pode questionar o prazo, lembrar de uma despesa futura ou pedir que a alternativa seja comparada com uma reserva de liquidez imediata. Esse segundo olhar é uma forma simples de reduzir erros, desde que ninguém pressione o titular a investir contra a própria vontade.
Como coordenar objetivos sem confundir a carteira
Eu dividiria a conversa familiar em objetivos concretos. “Investir melhor” é vago demais. “Guardar para uma despesa prevista”, “manter uma reserva acessível” ou “deixar um valor sem uso imediato” são descrições mais úteis. Depois, eu compararia cada objetivo com o prazo necessário e com a tolerância da família para deixar o dinheiro aplicado.
O Rico pode ser mais interessante para quem quer explorar renda fixa pelo celular e acompanhar as próprias escolhas de maneira centralizada. A descrição da loja destaca produtos exclusivos de renda fixa e uma busca por rentabilidade elevada, mas eu não interpretaria isso como promessa de que toda alternativa será a melhor para qualquer pessoa. Rentabilidade precisa ser lida junto com prazo, liquidez, risco e finalidade.
Esse é um dos pontos em que o aplicativo não deve ser comparado apenas com a poupança. A comparação correta depende do que a família precisa. Para um dinheiro que pode ser usado amanhã, a facilidade de resgate e a previsibilidade podem pesar mais do que uma taxa maior. Para um objetivo distante, outras condições podem fazer sentido. O app pode apresentar caminhos, mas a escolha exige uma análise que não cabe em uma frase promocional.
Também vejo valor em combinar o uso do Rico com uma ferramenta simples de orçamento. Um aplicativo de investimentos não é, por si só, um sistema completo de divisão de despesas da casa. Se o casal precisa saber quem pagou a conta de energia, quanto resta para o supermercado ou qual valor será destinado ao investimento, uma planilha ou app específico de orçamento pode ser mais adequado. O Rico entra depois, quando o valor já foi definido.
Uma dica menos óbvia é revisar os investimentos em uma data fixa, em vez de abrir o aplicativo várias vezes por dia. Para uma família, isso reduz ansiedade e evita decisões baseadas em mudanças momentâneas. Uma revisão mensal pode incluir saldo, objetivo, prazo e necessidade de resgate. Se a situação financeira mudou, a conversa deve começar pelo orçamento, não pela busca da aplicação mais rentável.
Idade, confiança e participação de menores
A classificação livre facilita a compreensão de que o aplicativo pode ser encontrado por públicos variados, mas isso não transforma crianças em investidoras independentes. Eu não entregaria um celular com acesso financeiro para um menor operar sozinho. Crianças e adolescentes podem participar de conversas sobre poupança, metas e planejamento, mas a responsabilidade por decisões financeiras deve ficar com o adulto apropriado.
Para adolescentes, o uso educativo pode funcionar melhor com a tela sendo explicada pelo responsável, sem compartilhar senha ou permitir confirmações sem supervisão. Mostrar como ler prazo, rentabilidade e condições é mais útil do que apenas apontar para o número final. A família pode usar uma meta pequena e claramente definida para ensinar que dinheiro investido não é necessariamente dinheiro disponível a qualquer momento.
Também é importante não confundir confiança familiar com autorização automática. Um filho pode saber quanto a família pretende guardar sem ter acesso à conta. Um parceiro pode participar da decisão sem memorizar credenciais. Um avô pode pedir ajuda para entender a tela sem entregar o controle da própria carteira. Essas fronteiras tornam o uso mais seguro e preservam a autonomia de cada titular.
Eu teria atenção especial em casas onde várias pessoas usam o mesmo aparelho. A classificação etária não informa quem deve ter acesso ao saldo ou às confirmações. Por isso, o cuidado precisa vir da organização da família: bloqueio de tela, encerramento da sessão e conversa clara sobre quem pode apenas observar e quem pode tomar decisões.
O aplicativo é gratuito, o que remove uma barreira para testar a experiência, mas gratuidade não elimina o custo de uma decisão inadequada. O verdadeiro compromisso está no dinheiro aplicado. Antes de envolver alguém mais jovem, eu explicaria que uma rentabilidade anunciada não é o mesmo que ganho garantido e que cada produto deve ser entendido individualmente.
Experiência, alcance e pontos de atrito
O Rico aparece com uma média de 3,9 estrelas e reúne cerca de 271 mil avaliações na loja. Esse volume mostra que há bastante gente usando e opinando sobre o aplicativo, mas também recomenda uma postura realista: uma nota média não garante que a experiência será igual para todos. Em finanças, problemas de acesso, dúvidas sobre produtos ou dificuldade para encontrar uma informação pesam muito mais do que a aparência inicial.
O aplicativo já ultrapassou 10 milhões de instalações, o que reforça sua presença entre as opções conhecidas para investir pelo celular. Ainda assim, popularidade não deve ser usada como critério único. Eu escolheria o Rico se a experiência oferecida combinar com meu jeito de investir; não apenas porque muitas pessoas o instalaram.
A versão atual é a 4.174.1 e o app funciona a partir do Android 7.0. Para quem mantém um aparelho antigo em casa, vale conferir se o sistema atende ao requisito antes de planejar o uso. Em um dispositivo compartilhado, eu também verificaria se há espaço para atualizações e se o aparelho continua recebendo suporte de segurança. Um aplicativo financeiro merece um ambiente minimamente confiável.
O principal atrito, na minha visão, é a diferença entre a simplicidade da tela e a complexidade da decisão. Uma interface pode fazer uma alternativa parecer fácil de escolher, mas o usuário ainda precisa entender o que está contratando. Quem procura uma resposta pronta para “qual é o melhor investimento?” provavelmente ficará frustrado, porque a resposta depende do objetivo e do prazo.
Outro limite é o uso familiar. O Rico pode apoiar a coordenação, mas não oferece, pelo simples fato de estar instalado, uma solução para administrar várias carteiras como se fossem uma só. Para famílias que precisam de autorização conjunta, separação formal de responsabilidades ou controle detalhado de despesas, uma combinação de contas individuais, orçamento compartilhado e orientação profissional pode ser mais apropriada.
Quando ele supera alternativas mais simples
Comparado com deixar todo o dinheiro parado na conta corrente, o Rico pode estimular uma atitude mais organizada. A pessoa passa a olhar para o dinheiro com finalidade e prazo, em vez de tratá-lo como um saldo indistinto. Para quem quer conhecer opções de renda fixa sem montar uma estrutura complexa, essa centralização é uma vantagem concreta.
Em comparação com uma planilha, o aplicativo tende a ser mais conveniente para consultar investimentos e acompanhar a carteira no celular. A planilha, por outro lado, continua melhor para registrar despesas da casa, dividir contribuições e planejar metas que envolvem várias pessoas. Eu não escolheria um contra o outro; usaria cada ferramenta no que ela faz melhor.
Já para quem prefere atendimento presencial, explicações longas antes de qualquer decisão ou uma solução completa de planejamento familiar, o Rico pode não ser a escolha mais confortável. O mesmo vale para quem quer negociar diferentes tipos de ativos com ferramentas avançadas e análise aprofundada. Nesse caso, uma plataforma mais especializada pode atender melhor, desde que o usuário aceite uma curva de aprendizado maior.
Também não recomendaria o app para quem costuma investir por impulso ao ver uma rentabilidade destacada. A pessoa precisa conseguir parar, ler as condições e relacionar o produto ao próprio objetivo. Se a interface móvel incentiva decisões rápidas, talvez seja melhor manter o planejamento em uma etapa separada e usar o aplicativo apenas para executar o que já foi decidido.
Minha conclusão para uma casa que investe em conjunto
Depois de avaliar o uso do Rico nesse contexto, eu o vejo como uma boa porta de entrada para quem quer organizar investimentos de renda fixa pelo celular e ter uma experiência mais prática do que depender apenas de conta corrente ou de registros manuais. A gratuidade, a classificação livre, a presença expressiva na loja e o suporte a aparelhos com Android 7.0 tornam o acesso simples para muita gente.
Minha recomendação vem com uma condição: cada pessoa deve preservar os limites da própria conta. Em uma casa, o melhor resultado aparece quando os adultos combinam objetivos, revisam o orçamento e ajudam uns aos outros a entender as opções, sem compartilhar senhas ou transformar uma carteira individual em uma conta coletiva improvisada.
Eu escolheria o Rico para uma família que quer conversar melhor sobre dinheiro, separar objetivos e começar a explorar renda fixa com autonomia. Não o escolheria como ferramenta única para controlar despesas compartilhadas, administrar o acesso de menores ou substituir uma orientação personalizada em decisões mais complexas.
No fim, a maior qualidade do aplicativo está em aproximar a decisão de investir da rotina. A maior limitação é justamente essa proximidade: alguns toques podem levar a uma decisão que merece mais reflexão. Usado com calma, objetivos definidos e respeito à titularidade de cada conta, ele pode ocupar um lugar útil na organização financeira da casa.
Perguntas frequentes
O que é o aplicativo Rico: só vantagem pra investir?
O Rico: só vantagem pra investir é um aplicativo de investimentos voltado para quem deseja acompanhar e movimentar sua carteira pelo celular. Pela plataforma, o usuário pode encontrar produtos como renda fixa, fundos, ações, ETFs e outros ativos, conforme a disponibilidade e o perfil de investidor. A experiência é organizada para facilitar consultas, aplicações, resgates e acompanhamento de resultados em um só lugar.
É seguro investir pelo aplicativo Rico?
A Rico utiliza recursos de segurança comuns em plataformas financeiras, como acesso protegido, autenticação e mecanismos de confirmação para operações. Ainda assim, é importante que o usuário mantenha o aplicativo atualizado, utilize uma senha forte e nunca compartilhe códigos ou dados de acesso. Os investimentos não deixam de ter riscos, portanto segurança digital e análise cuidadosa dos produtos continuam sendo responsabilidade do investidor.
Quais tipos de investimentos estão disponíveis na Rico?
A oferta pode incluir investimentos de renda fixa, fundos de investimento, ações, ETFs, previdência, ofertas públicas e outros produtos do mercado financeiro. A disponibilidade pode mudar de acordo com o momento, o perfil de risco e as regras da plataforma. Antes de investir, vale conferir informações como rentabilidade, prazo, liquidez, taxas, tributação e possibilidade de perdas.
A Rico é indicada para iniciantes em investimentos?
Sim, a plataforma pode ser interessante para iniciantes porque reúne informações de produtos, ferramentas de acompanhamento e conteúdos educativos em uma interface relativamente acessível. Porém, o aplicativo não substitui o conhecimento básico sobre finanças. Quem está começando deve entender seu objetivo, prazo e tolerância a riscos, além de evitar aplicar dinheiro em produtos que não compreende completamente.
Existem taxas ou custos para usar a Rico e investir pelo aplicativo?
Os custos dependem do produto e do tipo de operação realizada. Alguns investimentos podem não ter taxa de corretagem, enquanto outros podem envolver administração, performance, custódia, emolumentos, impostos ou tarifas específicas. As condições também podem ser alteradas pela instituição. Por isso, é recomendável consultar a tabela de tarifas e os detalhes exibidos antes de confirmar qualquer aplicação.


